8.2
Fiskální politika
FP (fiskální politika) je druhým typem hospodářské politiky státu a znamená ovlivňování ekonomiky prostřednictvím státního, popř. ostatních veřejných rozpočtů, a to jak prostřednictvím změny struktury či výše příjmové a výdajové stránky. Z toho důvodu bývá také FP označována jako „rozpočtová“ politika.
Nositelem fiskální politiky je vláda. FP má stejně jako MP tzv. bezprostřední a konečné cíle. Konečných cílů nelze dosáhnout přímo. Pomocí využití nástrojů FP jsou ovlivněny nejdříve bezprostřední (zprostředkující) cíle, které následně přispějí k dosažení konečných cílů. Bezprostředními cíli jsou agregátní poptávka a agregátní nabídka a konečnými cíli ekonomický růst, plná zaměstnanost, stabilita cen a vnější ekonomická rovnováha.
Podle účinku na velikost agregátní poptávky rozeznáváme dva typy fiskální politiky:
- expanzivní – dochází k ní např. při snižování daní nebo zvyšování vládních nákupů
- restriktivní – v případě, že dojde ke zvýšení daní či poklesu vládních výdajů.
+
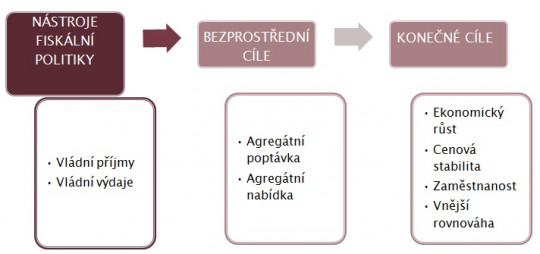
Obr. 9. Nástroje a cíle fiskální politiky
Zdroj: [5], zpracování: vlastní
Veřejný rozpočet – soustavu veřejných rozpočtů tvoří:
- státní rozpočet
- rozpočty krajů a rozpočty obcí
- rozpočty příspěvkových organizací
- rozpočty dobrovolných svazků obcí aj.
Veřejné rozpočty jsou schvalovány volenými orgány (Poslanecká sněmovna, zastupitelstvo). Největším příjmem veřejných rozpočtů (zejména státního rozpočtu) jsou daňové příjmy.
SR (státní rozpočet) – je celostátní bilance předpokládaných příjmů a výdajů za jeden rok. Je součástí veřejného rozpočtu. SR má podobu zákona, jehož návrh (návrh příjmů a výdajů podle jednotlivých kapitol) připravuje Ministerstvo financí, následně je předložen Vládě ČR a schvaluje jej Poslanecká sněmovna Parlamentu ČR. Státní rozpočet je plán, důležitý je závěrečný státní účet, díky kterému se ukáže skutečné hospodaření (SR jako plán a závěrečný státní účet se od sebe mohou lišit).
Pokud nedojde ke schválení rozpočtu na následující období Poslaneckou sněmovnou do konce prosince předchozího roku, nastává období rozpočtového provizoria a stát v následujícím roce hospodaří následovně: Ministerstvem financí jsou zpracovány ukazatele rozpočtového provizoria vždy na období jednoho měsíce a na jejich úhradu je uvolňována částka ve výši max. 1/12 z objemu výdajů roku předcházejícího.
Státní rozpočet může mít tři podoby:
- přebytkový - při převaze příjmů státního rozpočtu nad výdaji vzniká přebytek SR (aktivní saldo)
- schodkový - převaha výdajů nad příjmy způsobí deficit (pasivní saldo) SR
- vyrovnaný - příjmy a výdaje SR jsou vyrovnané.
Deficit SR nelze brát jednoznačně jako nežádoucí, stejně tak jako přebytek za pozitivní. Záleží na tom, z jakých příčin deficit či přebytek vznikly. Deficit může být způsoben v důsledku vyšších výdajů státu např. na výstavbu infrastruktury nebo modernizaci výroby, což má v následujících obdobích následně efekt ekonomického růstu.
Státní rozpočet plní následující funkce:
- stabilizační – usměrňování makroekonomického vývoje pomocí fiskální hospodářské politiky
- alokační – soustřeďuje finanční prostředky, které následně využívá k zabezpečení veřejných statků (zdravotnictví, obrana…)
- redistribuční – nástroj ke zmírnění nerovností a přerozdělování důchodů a bohatství ve společnosti.
Rozdíl mezi deficitem SR, státním dluhem a veřejným dluhem:
- deficit SR – vzniká v případě, že výdaje SR přesahují příjmy v rámci jednoho roku (toková veličina)
- státní dluh – suma nesplácených půjček, kterými stát kryje deficity svých rozpočtů a nesplacené úroky z těchto půjček. Jedná se o opakované deficity státního rozpočtu. Státní dluh je stavová veličina (jedná se o kumulaci deficitů a úvěrů).
- veřejný dluh – širší pojem, než státní dluh. Kromě něj zahrnuje také dluhy z deficitů dalších veřejných rozpočtů (např. rozpočet krajů a obcí aj.).
Financování deficitu je možno pomocí daňového financování (dodatečné zvýšení příjmů SR zvýšením daní); monetizace dluhu (vláda vydá dluhopisy, které nabídne centrální bance a ta emituje dodatečné peníze); úvěru ze zahraničí; emise státních dluhopisů atd.
Příjmy státního rozpočtu tvoří zejména:
- daně – největší část příjmové stránky rozpočtu
- sociální pojištění (nemocenské, důchodové, příspěvky na politiku zaměstnanosti aj.)
- cla a poplatky
- příjmy z prodeje státního majetku (privatizace) či pronájmu majetku
- dotace, podpory, dary
- emise státních obligací aj.
Pozn.: daňové příjmy a příjmy z pojistného na sociální zabezpečení tvořily v roce 2017 cca 90 % příjmů státního rozpočtu. [7]
Daně jsou povinné, většinou opakované, zákonem nařízené platby do veřejného rozpočtu. Vyznačují se neúčelovostí a neekvivalentností (daň je jednostranná povinnost, její plátce nemá nárok na jakékoliv plnění ze strany státu). Daně jsou placeny pravidelně v předem stanovených intervalech, nebo v případě, že nastane určitá konkrétní událost (např. darování).
Daň je platbou, která se vyznačuje následujícími charakteristikami:
- je nedobrovolná, povinná a vynutitelná – nařízena zákonem
- nenávratná – nelze ji požadovat zpět
- neúčelová – plátce daně nemůže ovlivnit účel, na který bude daň použita
- neekvivalentní – bez nároku na jakékoliv plnění za zaplacenou daň ze strany státu.
Daně v ČR jsou děleny následovně:
- daně přímé:
- daně nepřímé – tyto jsou součástí ceny při nákupu statků:
Výdaje státního rozpočtu tvoří zejména:
- vládní nákupy (výdaje ve školství, veřejné správě, zdravotnictví, armádě, policii aj.)
- sociální transfery neboli platby domácnostem (podpora v nezaměstnanosti, sociální dávky aj.)
- transferové platby podnikům (subvence dopravy, zemědělství, podpory exportů aj.)
- platby na úhradu jistiny i úroků z přijatých úvěrů…
Nástroje fiskální politiky jsou následující:
- vestavěné, automatické stabilizátory – po svém zavedení působí automaticky na základě pravidel, která přijal příslušný státní orgán v minulosti. V následujících obdobích působí samočinně, jejich cílem je vyrovnávat kolísání ekonomiky. Pro jejich uplatnění není potřeba přijímat žádná další zvláštní opatření, stabilizátory automaticky zmírňují výkyvy v ekonomice. Příkladem může být pojištění pro případ nezaměstnanosti: v průběhu hospodářského rozmachu je vytvářen kompenzační fond podpor, které jsou uplatněny v případě hospodářského poklesu a s tím spojeného růstu nezaměstnanosti (nezaměstnaným jsou vypláceny podpory v nezaměstnanosti).
- záměrná, diskreční opatření – tato opatření jsou aplikována na základě zvážení aktuální makroekonomické situace státu a k jejich realizaci je zapotřebí jednorázového rozhodnutí státního orgánu (obvykle Parlamentu). Rozhodnutí se může týkat změny daňových sazeb (jak snížení, tak i zvýšení), změny výše či struktury jednotlivých položek výdajů rozpočtu aj [3].
Interaktivní prvek 9. Shrnutí – fiskální politika