5.1
Třídění nákladů:
Náklady dělíme na náklady ve finančním účetnictví a manažerském účetnictví.
5.1.1
Členění nákladů podle jejich vztahu k objemu výroby
- fixní náklady – neměnné náklady, ke změně může dojít „skokem“ (odpisy strojů, nájemné, změna, např. zvýšení nájemného),
- variabilní náklady – náklady, které se s objemem výroby mění, čím větší výroba, tím větší náklady (spotřeba materiálu, mzdy,).
5.1.2
Provozní, finanční a mimořádné náklady
- provozní náklady-jsou spojeny s výrobou, znamenají spotřebu (50–55)
materiální náklady – jsou rozděleny na spotřeby podle jednotlivých nákladových druhů, které jsou potřebné k výrobě (spotřeba materiálu, spotřeba energie, úbytek zboží – jde o spotřebované nakoupené druhy, (účetní skupina 50)
náklady za služby – kromě jednotlivých druhových spotřeb je zapotřebí k samotné výrobě i různé služby, např. za opravy a údržby strojů a zařízení, cestovné, poštovné, nájemné, náklady na reprezentaci, za veterinární výkony, za chemické postřiky, poradenství, účetní služby (účetní skupina 51),
osobní náklady – mzdové náklady (účetní skupina 52),
mezi osobní náklady řadíme samotné mzdy zaměstnanců, společníků, příspěvky na sociální
a zdravotní pojištění, důchodové zabezpečení, nemocenské, ošetření člena rodiny, mateřské dovolené (účetní skupina 52),
daně a poplatky – zde zahrnujeme veškeré daně, které řadíme do provozu firmy daň z nemovitostí, silniční daň, daň dědickou, darovací a z převodu nemovitostí (účetní skupina 53),
Mezi poplatky řadíme rovněž např. pojištění podnikatele, úrazové pojištění zaměstnanců, místní poplatky, aj….
DPH, spotřební daň a daň z příjmu netvoří náklad, není součást.
- Finanční náklady-zahrnují náklady související s finančními operacemi např. úhrada úroku, náklady peněžního styku, kurzové ztráty (56–57),
- Mimořádné náklady-patří zde náklady vznikající v souvislosti s operacemi neobvyklé povahy vzhledem k běžné činnosti podniku, jde o mimořádné, nahodilé (548, 568)
Vznikají nahodile, jako např. manka a škody, živelná pohroma atd.
+
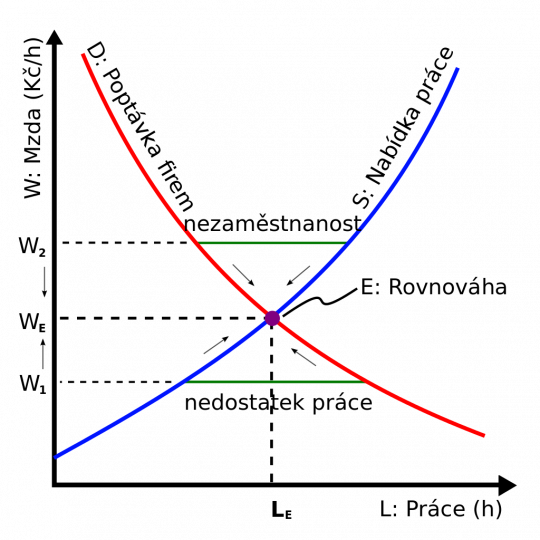
Zdroj: Autor SilverStar, Vztah poptávky a nabídky na trhu práce, rovnovážná mzda, nezaměstnanost a nedostatek práce., licence Creative Commons BY-SA 3.0.
Obr. 14. Vztah nabídky a poptávky práce na trhu
5.1.3
Druhové třídění nákladů
Náklady můžeme třídit z hlediska druhů, to znamená, co bylo spotřebováno. Tyto náklady začleňujeme podle stejných druhů. Základními nákladovými druhy jsou:
- Spotřeba – surovin a materiálu, paliv a energie, provozních látek, služby (50, 51),
- Mzdové a ostatní osobní náklady – mzdy, platy, sociální a zdravotní pojištění (52),
- Daně a poplatky (53),
- Provozní náklady – vyřazený nepotřebný materiál, dlouhodobý majetek, dary (54),
- Odpisy – budov, strojů, výrobního zařízení, nástrojů, nehmotného investičního majetku (55),
- Finanční náklady-pojistné, placené úroky, poplatky, …56),
- Mimořádné náklady (manka, škody,…548,568).
5.1.4
Účelové třídění nákladů – je založeno na jednom ze dvou základních hledisek
Náklady můžeme rozdělit i podle účelu, jaký splnili:
- Podle místa vzniku a odpovědnosti – tj. podle vnitropodnikových útvarů, středisek,
- podle výkonů – tj. kalkulační třídění nákladů – pomocí kalkulačního vzorce – tj. náklady přímé a nepřímé.
5.1.5
Podle místa vzniku rozdělujeme náklady na:
- Vnitřní - interní (vlastní), vznikají uvnitř podniku (měří se na výstupu),
- Vnější - externí (cizí), dodávány zvenku mimo podnik (měří se na vstupu).
5.1.6
Třídění nákladů v manažerském účetnictví
V manažerském účetnictví se náklady rozlišuji v závislosti na objemu výroby a to na:
- Fixní náklady,
- variabilní náklady.
Náklady jsou vykazovány v účetnictví a označujeme je jako účetní náklady.
Fixní náklady jsou neměnné, to znamená, že zůstávají stále stejné až do určité doby, kdy dojde k navýšení – snížení. Nezohledňuje množství výroby, jde např. o nájemné, odpisy apod.
Variabilní náklady se mění s množstvím výroby (suroviny, mzdy, energie apod.).
5.1.7
Kalkulační členění nákladů
Kalkulační členění nákladů nám říká, na co byly náklady vynaloženy (na které výrobky nebo služby).
Toto hledisko je pro podnik rozhodující, umožňuje zjistit rentabilitu (zisk) jednotlivých výrobků (služeb) a řídit výrobkovou strukturu, neboť jednotlivé výrobky přispívají různou měrou k tvorbě zisku podniku.
Kalkulační členění nákladů je podkladem pro řadu dalších manažerských rozhodnutí, např. zda výrobek vyrobit nebo koupit, zda určitou činnost zajistit vlastními silami nebo zajistit dodavatelsky, pomáhá určit dočasnou minimální „ztrátovou“ cenu.
Cenu stanovujeme na kalkulační jednici – 1metr, 1 litr, 1 kg, 1 ks, 1 m3, atd.
Přímé náklady – náklady, které známe přesně na kalkulační jednici přímo a jsou přesně zjistitelná. Týkají se pouze určitého výrobku a můžeme je přesně zařadit do kalkulačního vzorce, např. spotřeba materiálu, vlny, zipů, mzdy, odvody ...
Nepřímé náklady – náklady, které jsou společné pro určitý celek, nedají se přímo zjistit na kalkulační jednici. Tyto náklady musíme přesně rozpočítat na konkrétní výrobky podle rozvrhové základny zvoleným způsobem – je to rozvrhování režie (platy mistrů, sekretářek, úklid, telefonní poplatky, řidiči, atd….).
5.1.8
Typy nákladů používaných v rozhodovacím procesu
- Podle kontrolovatelnosti:
- kontrolovatelné (relevantní) náklady – jsou měřitelné, zjistitelné (materiál),
- nekontrolovatelné (irelevantní) náklady – zvláštním typem jsou utopené náklady (sunk costs) (zakoupená vstupenka dopředu před datem).
Při rozhodování mezi různými variantami by tedy neměly být brány v potaz, protože jejich výše zůstane stejná, ať je rozhodnutí jakékoliv.
- Podle možnosti nákladům předejít:
- vyhnutelné náklady (opravy),
- nevyhnutelné náklady – (krádež, živelná pohroma).
- Podle skutečné existence:
- explicitní náklady (reálné náklady – mzdy, materiál…),
- implicitní náklady (volba jiného statku stejného využití).
- Další typy nákladů používaných v rozhodovacím procesu:
- rozdílové náklady (vyjadřují rozdíl před změnou a po změně),
- reprodukční náklady (shodné náklady na pořízení stejných či obdobných aktiv).
+
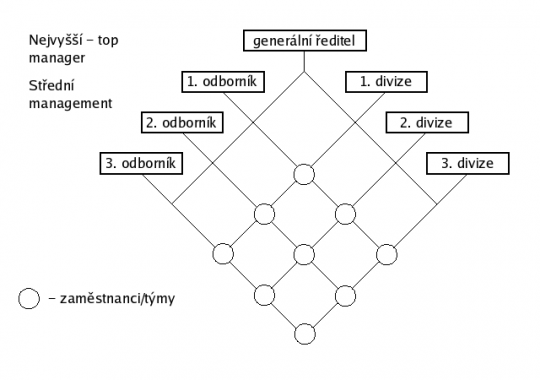
Zdroj: Autor Petr Kopač, Jednoduchý obecný diagram maticové struktury., licence Creative Commons BY-SA 3.0.
Obr. 15. Příklad struktury podniku